May 25, 2026
#portfolio optimization
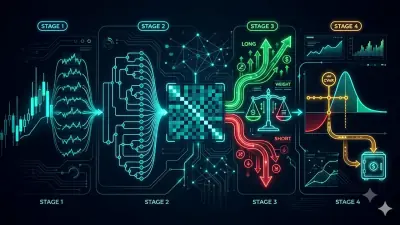
Dentro de nuestro algoritmo propio: HRP + Long/Short + CVaR con Hull-White
Una inmersión profunda en Pipeline, el algoritmo de asignación compuesto que construimos sobre HRP. Hierarchical Risk Parity como base, una capa long/short impulsada por señales de agentes y confianza, y una corrección final de riesgo mediante CVaR con un ajuste de volatilidad Hull-White. Toda la matemática de nuestra especificación, más la implementación real en Rust.
#portfolio optimization#HRP#hierarchical risk parity
Leer artículo →