March 30, 2026
#risk
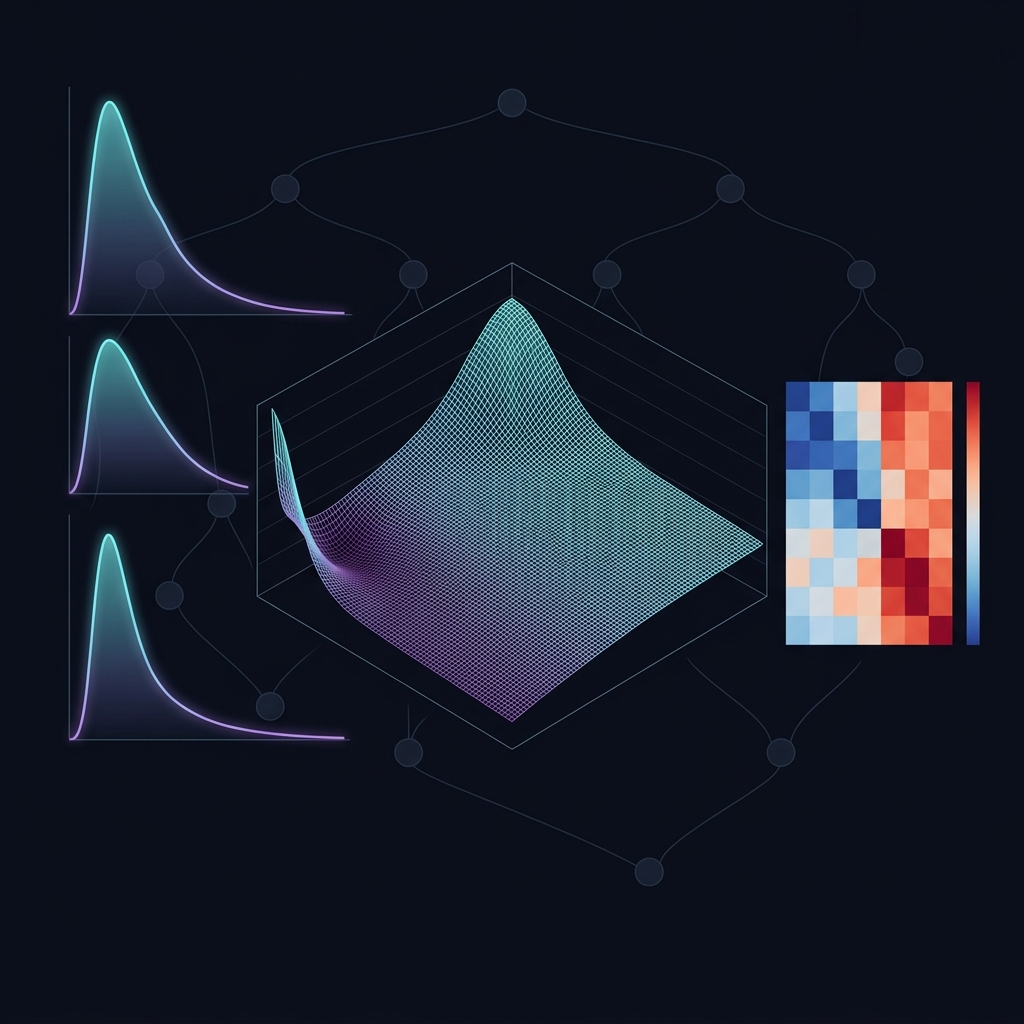
Copulamodellen voor gezamenlijke risicomodellering in cryptoportefeuilles
Verder dan lineaire correlatie — copulamodellen gebruiken om staartafhankelijkheid en gezamenlijk risico in cryptocurrency-portefeuilles vast te leggen voor nauwkeurige VaR- en CVaR-schattingen.
#risk#copula#portfolio
Lees artikel →