Portfolio Construction & Risk
From Markowitz to production HRP + CVaR: how to allocate across crypto assets, model tail dependence with copulas, and size positions without blowing up.
- 01
 Sep 25, 2025#portfolio optimization
क्रिप्टो के लिए मार्कोविट्ज़ पोर्टफोलियो थ्योरी: शून्य से हीरो तक
Python के साथ आदर्श क्रिप्टो पोर्टफोलियो बनाना - क्योंकि YOLO कोई रणनीति नहीं है। जानें कि व्यावहारिक Python कोड उदाहरणों के साथ नोबेल पुरस्कार विजेता पोर्टफोलियो थ्योरी को क्रिप्टो निवेश पर कैसे लागू करें।
- 02
 May 22, 2026#portfolio optimization
12 पोर्टफोलियो ऑप्टिमाइज़ेशन एल्गोरिदम की तुलना: HRP, Black-Litterman, NCO और आगे
क्रिप्टो की एक टोकरी, बारह आवंटन एल्गोरिदम, एक ईमानदार तुलना। हमने एक ओपन-सोर्स Rust पोर्टफोलियो ऑप्टिमाइज़र जारी किया है जो एक ही इंटरफ़ेस के पीछे HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling और अन्य को चलाता है — यहां बताया गया है कि हर एक कैसे सोचता है और क्यों कोई एक विजेता नहीं है।
- 03
 May 25, 2026#portfolio optimization
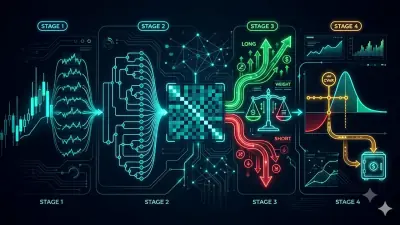
हमारे घरेलू एल्गोरिद्म के भीतर: Hull-White के साथ HRP + Long/Short + CVaR
Pipeline की गहराई से पड़ताल — वह समग्र एलोकेशन एल्गोरिद्म जिसे हमने HRP के ऊपर बनाया। आधार के रूप में Hierarchical Risk Parity, एजेंट सिग्नल और कॉन्फिडेंस से संचालित एक long/short ओवरले, और Hull-White वोलैटिलिटी एडजस्टमेंट के साथ CVaR के जरिए अंतिम रिस्क करेक्शन। हमारे स्पेक की पूरी गणित, साथ ही असली Rust इम्प्लीमेंटेशन।
- 04
 Mar 30, 2026#risk
क्रिप्टो पोर्टफोलियो में संयुक्त जोखिम मॉडलिंग के लिए कोपुला मॉडल
रैखिक सहसंबंध से आगे — क्रिप्टोकरेंसी पोर्टफोलियो में सटीक VaR और CVaR अनुमान के लिए टेल डिपेंडेंस और संयुक्त जोखिम को पकड़ने हेतु कोपुला मॉडल का उपयोग।
- 05
 Jun 23, 2026#risk management
रणनीतियों के लिए केली क्राइटेरियन: पोजीशन साइज़िंग और पूंजी आवंटन कैसे करें
पॉज़िटिव एक्सपेक्टेड वैल्यू वाली रणनीति भी अगर बेट साइज़ गलत हो तो आपका अकाउंट उड़ा सकती है। हम केली क्राइटेरियन को फॉर्मूला की व्युत्पत्ति से लेकर रणनीतियों के पोर्टफोलियो तक समझते हैं: फुल केली क्यों खतरनाक है, फ्रैक्शनल केली आधी वोलैटिलिटी में 75% ग्रोथ कैसे देता है, और एक इंटरैक्टिव कैलकुलेटर जो दिखाता है कि केली फ्रैक्शन रिटर्न और रिस्क को कैसे बदलता है।
- 06
 May 23, 2025#portfolio management
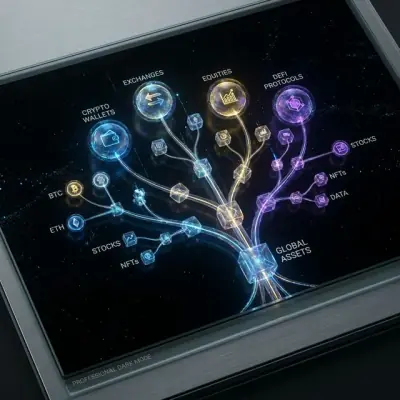
Portfolio Balancer: एक पदानुक्रमित निवेश प्रबंधन प्रणाली
Portfolio Balancer निवेश प्रबंधन प्रणाली का अवलोकन, जो जटिल निवेश प्रक्रियाओं को सरल बनाने के लिए संपत्तियों को फाइल सिस्टम के समान एक पदानुक्रमित संरचना में व्यवस्थित करती है।
- 07
 Mar 26, 2026#etf
स्वचालित ETF पोर्टफोलियो रीबैलेंसिंग: हमने Tinkoff Invest के लिए बॉट कैसे बनाया
Tinkoff Invest पर स्वचालित ETF पोर्टफोलियो रीबैलेंसिंग के लिए ओपन-सोर्स TypeScript/Bun बॉट। चार बैलेंसिंग मोड, मार्जिन ट्रेडिंग, मल्टी-अकाउंट सपोर्ट। सोर्स कोड सहित।