Portfolio Construction & Risk
From Markowitz to production HRP + CVaR: how to allocate across crypto assets, model tail dependence with copulas, and size positions without blowing up.
- 01
 Sep 25, 2025#pengoptimuman portfolio
Teori Portfolio Markowitz untuk Kripto: Dari Nol hingga Mahir
Membina portfolio kripto yang optimum dengan Python - kerana YOLO bukanlah strategi. Pelajari cara menerapkan teori portfolio pemenang Hadiah Nobel kepada pelaburan kripto dengan contoh kod Python yang praktikal.
- 02
 May 22, 2026#pengoptimuman portfolio
12 Algoritma Pengoptimuman Portfolio Dibandingkan: HRP, Black-Litterman, NCO dan Lebih
Satu bakul kripto, dua belas algoritma peruntukan, satu perbandingan yang jujur. Kami menerbitkan sumber terbuka pengoptimum portfolio Rust yang menjalankan HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling dan lain-lain di sebalik satu antara muka — inilah cara setiap satunya berfikir dan mengapa tiada pemenang tunggal.
- 03
 May 25, 2026#pengoptimuman portfolio
Di Dalam Algoritma Dalaman Kami: HRP + Long/Short + CVaR dengan Hull-White
Penelitian mendalam tentang Pipeline — algoritma peruntukan komposit yang kami bina di atas HRP. Hierarchical Risk Parity sebagai asas, lapisan long/short yang dipacu oleh isyarat agen dan keyakinan, serta pembetulan risiko akhir melalui CVaR dengan pelarasan volatiliti Hull-White. Seluruh matematik daripada spesifikasi kami, ditambah dengan implementasi Rust yang sebenar.
- 04
 Mar 30, 2026#risiko
Model Kopula untuk Pemodelan Risiko Bersama dalam Portfolio Kripto
Melampaui korelasi linear — menggunakan model kopula untuk menangkap kebergantungan ekor dan risiko bersama dalam portfolio mata wang kripto bagi anggaran VaR dan CVaR yang tepat.
- 05
 Jun 23, 2026#pengurusan risiko
Kriteria Kelly untuk strategi: cara memilih saiz posisi dan mengagihkan modal
Strategi dengan jangkaan matematik positif boleh meranapkan deposit jika anda tersilap saiz pertaruhan. Kita kupas kriteria Kelly dari penurunan formula hingga ke portfolio strategi: mengapa full Kelly berbahaya, bagaimana Kelly pecahan memberi 75% pertumbuhan pada separuh volatiliti, dan kalkulator interaktif yang menunjukkan bagaimana pecahan Kelly mengubah pulangan dan risiko.
- 06
 May 23, 2025#pengurusan portfolio
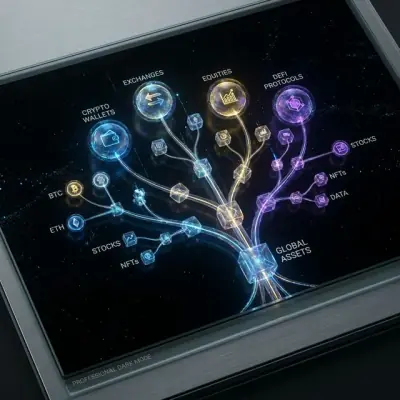
Portfolio Balancer: Sistem Pengurusan Pelaburan Hierarki
Gambaran keseluruhan sistem pengurusan pelaburan Portfolio Balancer, yang mengatur aset ke dalam struktur hierarki menyerupai sistem fail bagi memudahkan proses pelaburan yang kompleks.
- 07
 Mar 26, 2026#etf
Pengimbangan Semula Portfolio ETF Secara Automatik: Cara Kami Membina Bot untuk Tinkoff Invest
Bot TypeScript/Bun sumber terbuka untuk pengimbangan semula portfolio ETF secara automatik di Tinkoff Invest. Empat mod pengimbangan, dagangan margin, sokongan pelbagai akaun. Lengkap dengan kod sumber.