Portfolio Construction & Risk
From Markowitz to production HRP + CVaR: how to allocate across crypto assets, model tail dependence with copulas, and size positions without blowing up.
- 01
 Sep 25, 2025#optimasi portofolio
Teori Portofolio Markowitz untuk Kripto: Dari Nol Hingga Mahir
Membangun portofolio kripto yang optimal dengan Python - karena YOLO bukan sebuah strategi. Pelajari cara menerapkan teori portofolio pemenang Hadiah Nobel pada investasi kripto dengan contoh kode Python yang praktis.
- 02
 May 22, 2026#optimasi portofolio
12 Algoritma Optimasi Portofolio, Dibandingkan: HRP, Black-Litterman, NCO dan Selebihnya
Satu keranjang kripto, dua belas algoritma alokasi, satu perbandingan yang jujur. Kami merilis secara open-source sebuah optimizer portofolio berbasis Rust yang menjalankan HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling, dan lainnya di balik satu antarmuka — berikut cara masing-masing berpikir dan mengapa tidak ada satu pemenang tunggal.
- 03
 May 25, 2026#optimisasi portofolio
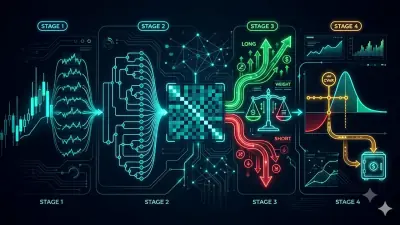
Di Balik Algoritma Kami: HRP + Long/Short + CVaR dengan Hull-White
Penjelasan mendalam tentang Pipeline — algoritma alokasi komposit yang kami bangun di atas HRP. Hierarchical Risk Parity sebagai fondasi, overlay long/short yang digerakkan oleh sinyal agen dan tingkat kepercayaan, serta koreksi risiko akhir via CVaR dengan penyesuaian volatilitas Hull-White. Matematika lengkap dari spesifikasi kami, plus implementasi Rust yang sebenarnya.
- 04
 Mar 30, 2026#risiko
Model Copula untuk Pemodelan Risiko Gabungan pada Portofolio Kripto
Melampaui korelasi linear — menggunakan model copula untuk menangkap ketergantungan ekor dan risiko gabungan pada portofolio mata uang kripto demi estimasi VaR dan CVaR yang akurat.
- 05
 Jun 23, 2026#manajemen risiko
Kriteria Kelly untuk strategi: cara memilih ukuran posisi dan mengalokasikan modal
Strategi dengan ekspektasi matematis positif bisa menghancurkan deposit jika ukuran taruhannya salah. Kita bahas kriteria Kelly dari penurunan rumus hingga portofolio strategi: mengapa full Kelly berbahaya, bagaimana Kelly fraksional memberi 75% pertumbuhan dengan separuh volatilitas, dan kalkulator interaktif yang memperlihatkan bagaimana fraksi Kelly mengubah imbal hasil dan risiko.
- 06
 May 23, 2025#manajemen portofolio
Portfolio Balancer: Sistem Manajemen Investasi Hierarkis
Tinjauan sistem manajemen investasi Portfolio Balancer, yang mengatur aset ke dalam struktur hierarkis mirip sistem file untuk menyederhanakan proses investasi yang kompleks.
- 07
 Mar 26, 2026#etf
Rebalancing Portofolio ETF Otomatis: Bagaimana Kami Membangun Bot untuk Tinkoff Invest
Bot TypeScript/Bun open-source untuk rebalancing portofolio ETF otomatis di Tinkoff Invest. Empat mode balancing, margin trading, dukungan multi-akun. Dilengkapi kode sumber.