Portfolio Construction & Risk
From Markowitz to production HRP + CVaR: how to allocate across crypto assets, model tail dependence with copulas, and size positions without blowing up.
- 01
 Sep 25, 2025#portföy optimizasyonu
Kripto için Markowitz Portföy Teorisi: Sıfırdan Zirveye
Python ile optimal kripto portföyleri oluşturma - çünkü YOLO bir strateji değildir. Nobel Ödüllü portföy teorisini pratik Python kod örnekleriyle kripto yatırımlarına nasıl uygulayacağınızı öğrenin.
- 02
 May 22, 2026#portföy optimizasyonu
12 Portföy Optimizasyon Algoritması Karşılaştırıldı: HRP, Black-Litterman, NCO ve Ötesi
Bir sepet kripto, on iki tahsis algoritması, dürüst bir karşılaştırma. HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling ve daha fazlasını tek bir arayüz arkasında çalıştıran açık kaynaklı bir Rust portföy optimize edici yayımladık — her birinin nasıl düşündüğünü ve neden tek bir kazananın olmadığını anlatıyoruz.
- 03
 May 25, 2026#portföy optimizasyonu
Kendi Algoritmamızın İçinde: HRP + Long/Short + CVaR ve Hull-White
Pipeline'ın derinlemesine incelemesi — HRP üzerine inşa ettiğimiz bileşik tahsis algoritması. Temel olarak Hiyerarşik Risk Paritesi, ajan sinyalleri ve güven düzeyi tarafından yönlendirilen bir long/short katmanı ve Hull-White volatilite düzeltmesiyle son risk kontrolü CVaR. Spesifikasyondaki tam matematiksel formüller ve gerçek Rust uygulaması.
- 04
 Mar 30, 2026#risk
Kripto Portföylerde Ortak Risk Modellemesi için Copula Modelleri
Doğrusal korelasyonun ötesine geçmek — kripto para portföylerinde kuyruk bağımlılığını ve ortak riski yakalamak ve doğru VaR ile CVaR tahmini yapmak için copula modellerinin kullanımı.
- 05
 Jun 23, 2026#risk yönetimi
Stratejiler için Kelly kriteri: pozisyon büyüklüğünü nasıl seçmeli ve sermayeyi nasıl dağıtmalı
Pozitif beklenen değere sahip bir strateji, bahis büyüklüğünde hata yapılırsa hesabı tüketebilir. Kelly kriterini formülün türetilmesinden strateji portföyüne kadar ele alıyoruz: full Kelly neden tehlikelidir, kesirli Kelly volatilitenin yarısıyla nasıl büyümenin %75'ini verir ve Kelly oranının getiri ile riski nasıl değiştirdiğini görebileceğiniz etkileşimli bir hesaplayıcı.
- 06
 May 23, 2025#portföy yönetimi
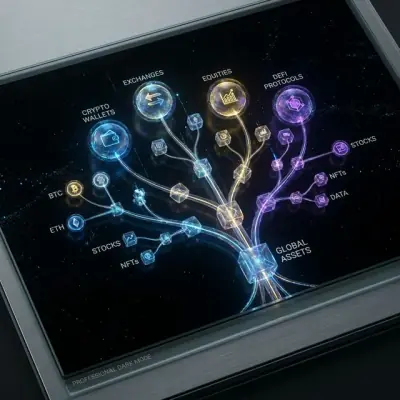
Portfolio Balancer: Hiyerarşik Yatırım Yönetim Sistemi
Karmaşık yatırım süreçlerini basitleştirmek için varlıkları bir dosya sistemine benzer hiyerarşik bir yapıda düzenleyen Portfolio Balancer yatırım yönetim sistemine genel bakış.
- 07
 Mar 26, 2026#etf
Otomatik ETF Portföy Dengeleme: Tinkoff Invest İçin Nasıl Bot Yaptık
Tinkoff Invest'te otomatik ETF portföy dengeleme için açık kaynaklı TypeScript/Bun botu. Dört dengeleme modu, marjin ticareti, çoklu hesap desteği. Kaynak koduyla birlikte.