Risk & Position Sizing
Build position sizes from drawdown math, realistic trading costs, and uncertainty in backtest results before applying Kelly.
- 01
 Mar 1, 2026#risk management
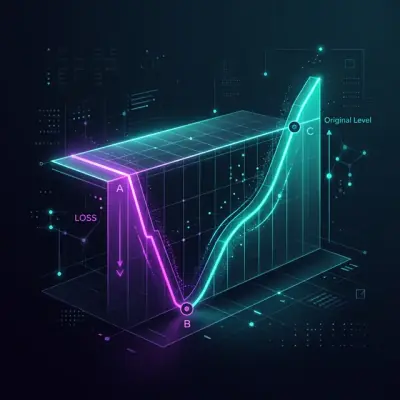
عدم تماثل الخسارة والربح: الرياضيات التي تقتل رصيدك
لماذا تتطلب خسارة 50% نمواً بنسبة 100% للتعافي، وكيف يدمر سحب التقلب رأس المال حتى في الأسواق الجانبية، والصيغ التي يجب على كل متداول خوارزمي معرفتها لبناء إدارة المخاطر.
- 02
 Jul 23, 2026#الانزلاق السعري
منحنيات الانزلاق السعري لا ثوابته: نماذج تكلفة تصمد أمام التداول الحي
استبدل الانزلاق السعري الثابت بالنقاط الأساسية بمنحنيات تكلفة تعتمد على الحجم والتقلب والسيولة: قانون الجذر التربيعي، اشتقاق المنحنيات من تعبئات TCA أو بيانات عامة، مضاعفات ضغط النظام، ولماذا تتبدل ترتيبات استراتيجياتك.
- 03
 Mar 9, 2026#algo trading
معدلات التمويل تقتل الرافعة المالية: لماذا PnL×50 مرة هو وهم
كيف تحول معدلات التمويل على Binance/Bybit نتائج الاختبار الخلفي الجميلة ذات الرافعة المالية العالية إلى خسائر مضمونة. الصيغ، إعادة حساب الاستراتيجيات الحقيقية، والحد الأقصى للرافعة المالية التي لا يأكل فيها التمويل الأرباح.
- 04
 Mar 6, 2026#algotrading
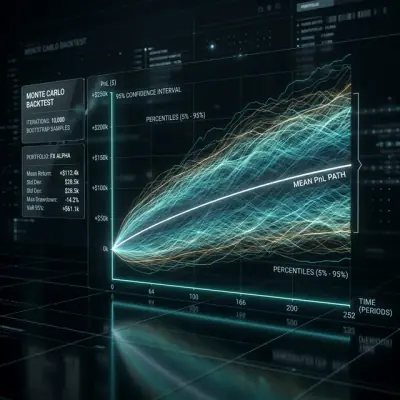
مونت كارلو بوتستراب: كيف تحصل على فترات الثقة لاختبار رجعي في 10 أسطر من الكود
لماذا التقدير النقطي الوحيد من الاختبار الرجعي هو وهم خطير. كيف يمنحك مونت كارلو بوتستراب في ثانيتين من الحساب فترة ثقة 95% لـ PnL و MaxDD، ولماذا هذه خطوة إلزامية قبل إطلاق استراتيجية في الإنتاج.
- 05
 Jun 23, 2026#إدارة المخاطر
معيار Kelly للاستراتيجيات: كيف تختار حجم المركز وتوزع رأس المال
الاستراتيجية ذات التوقع الرياضي الموجب قد تفجر الحساب إذا أخطأت في حجم الرهان. نشرح معيار Kelly من اشتقاق الصيغة وصولا إلى محفظة الاستراتيجيات: لماذا يكون full Kelly خطيرا، وكيف يمنح Kelly الجزئي 75% من النمو عند نصف التذبذب، وحاسبة تفاعلية ترى فيها كيف تغير حصة Kelly العائد والمخاطرة.