Risk & Position Sizing
Build position sizes from drawdown math, realistic trading costs, and uncertainty in backtest results before applying Kelly.
- 01
 Mar 1, 2026#risk management
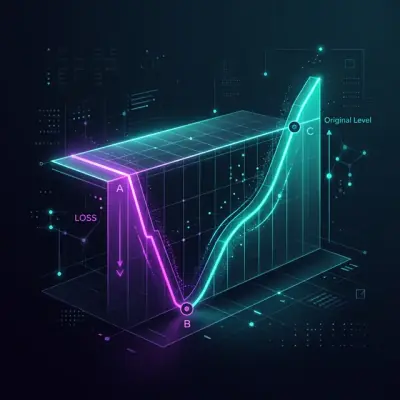
नुकसान-लाभ असममिति: वह गणित जो आपकी जमा राशि को नष्ट कर देता है
50% नुकसान की भरपाई के लिए 100% वृद्धि की आवश्यकता क्यों होती है, वोलैटिलिटी ड्रैग साइडवेज बाजारों में भी पूंजी को कैसे नष्ट करता है, और हर एल्गो ट्रेडर को रिस्क मैनेजमेंट बनाने के लिए कौन से फॉर्मूले जानने चाहिए।
- 02
 Jul 23, 2026#स्लिपेज
स्लिपेज कर्व्स, न कि स्लिपेज कॉन्स्टेंट्स: कॉस्ट मॉडल जो लाइव ट्रेडिंग में टिक सकें
कॉन्स्टेंट-bps स्लिपेज को साइज़, वोलैटिलिटी और लिक्विडिटी पर निर्भर कॉस्ट कर्व्स से बदलें: स्क्वायर-रूट लॉ, TCA फिल्स या पब्लिक डेटा से कर्व फिट करना, रीजीम स्ट्रेस मल्टीप्लायर, और आपकी स्ट्रैटेजी लीडरबोर्ड क्यों उलट जाती है।
- 03
 Mar 9, 2026#algo trading
फंडिंग रेट्स आपके लीवरेज को खत्म कर देती हैं: PnL×50x एक कल्पना क्यों है
Binance/Bybit पर फंडिंग रेट्स कैसे शानदार हाई-लीवरेज बैकटेस्ट नतीजों को गारंटीशुदा नुकसान में बदल देती हैं। फॉर्मूले, असली रणनीतियों की पुनर्गणना, और वह अधिकतम लीवरेज जिस पर फंडिंग मुनाफे को नहीं खाती।
- 04
 Mar 6, 2026#algotrading
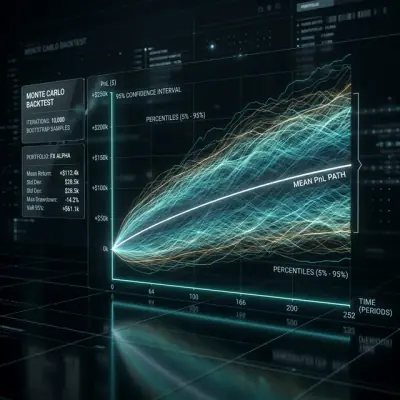
मॉन्टे कार्लो बूटस्ट्रैप: सिर्फ 10 लाइनों के कोड में बैकटेस्ट के लिए कॉन्फिडेंस इंटरवल कैसे पाएं
बैकटेस्ट से मिला एक-अंक अनुमान (single-point estimate) एक खतरनाक भ्रम क्यों है। कैसे मॉन्टे कार्लो बूटस्ट्रैप महज 2 सेकंड की गणना में PnL और MaxDD के लिए 95% कॉन्फिडेंस इंटरवल देता है, और यह किसी स्ट्रैटेजी को प्रोडक्शन में लॉन्च करने से पहले एक अनिवार्य कदम क्यों है।
- 05
 Jun 23, 2026#risk management
रणनीतियों के लिए केली क्राइटेरियन: पोजीशन साइज़िंग और पूंजी आवंटन कैसे करें
पॉज़िटिव एक्सपेक्टेड वैल्यू वाली रणनीति भी अगर बेट साइज़ गलत हो तो आपका अकाउंट उड़ा सकती है। हम केली क्राइटेरियन को फॉर्मूला की व्युत्पत्ति से लेकर रणनीतियों के पोर्टफोलियो तक समझते हैं: फुल केली क्यों खतरनाक है, फ्रैक्शनल केली आधी वोलैटिलिटी में 75% ग्रोथ कैसे देता है, और एक इंटरैक्टिव कैलकुलेटर जो दिखाता है कि केली फ्रैक्शन रिटर्न और रिस्क को कैसे बदलता है।