Risk & Position Sizing
Build position sizes from drawdown math, realistic trading costs, and uncertainty in backtest results before applying Kelly.
- 01
 Mar 1, 2026#risk management
Verlust-Gewinn-Asymmetrie: Die Mathematik, die dein Depot zerstört
Warum ein Verlust von 50% ein Wachstum von 100% zur Erholung erfordert, wie Volatility Drag Kapital selbst in Seitwärtsmärkten vernichtet, und welche Formeln jeder Algo-Trader für den Aufbau von Risikomanagement kennen muss.
- 02
 Jul 23, 2026#slippage
Slippage-Kurven statt Slippage-Konstanten: Kostenmodelle, die den Kontakt mit dem Live-Handel überstehen
Ersetzen Sie konstante Slippage in bps durch größen-, volatilitäts- und liquiditätsabhängige Kostenkurven: das Quadratwurzelgesetz, das Fitten von Kurven aus TCA-Fills oder öffentlichen Daten, Regime-Stressmultiplikatoren und warum sich Ihr Strategie-Ranking neu sortiert.
- 03
 Mar 9, 2026#algo trading
Funding Rates töten deinen Hebel: Warum PnL×50x eine Fiktion ist
Wie Funding Rates auf Binance/Bybit wunderschöne Backtest-Ergebnisse mit hohem Hebel in garantierte Verluste verwandeln. Formeln, Neuberechnung realer Strategien und der maximale Hebel, bei dem Funding die Gewinne nicht auffrisst.
- 04
 Mar 6, 2026#algotrading
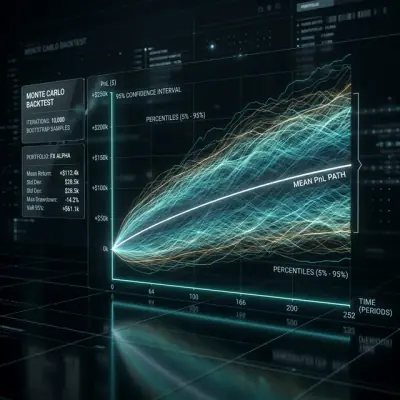
Monte-Carlo-Bootstrap: Wie man in 10 Codezeilen Konfidenzintervalle für einen Backtest erhält
Warum eine Einzelpunktschätzung aus einem Backtest eine gefährliche Illusion ist. Wie Monte-Carlo-Bootstrap in 2 Sekunden Rechenzeit ein 95%-Konfidenzintervall für PnL und MaxDD liefert, und warum dies ein Pflichtschritt vor dem Livegang einer Strategie ist.
- 05
 Jun 23, 2026#risk management
Das Kelly-Kriterium für Strategien: Positionsgrößen und Kapitalallokation richtig bestimmen
Eine Strategie mit positivem Erwartungswert kann dein Konto trotzdem sprengen, wenn die Positionsgröße falsch gewählt ist. Wir leiten das Kelly-Kriterium her – von der Formel bis zum Strategie-Portfolio: warum volles Kelly gefährlich ist, wie fraktionales Kelly 75% des Wachstums bei halber Volatilität liefert, und ein interaktiver Rechner zeigt, wie der Kelly-Anteil Rendite und Risiko verschiebt.