Risk & Position Sizing
Build position sizes from drawdown math, realistic trading costs, and uncertainty in backtest results before applying Kelly.
- 01
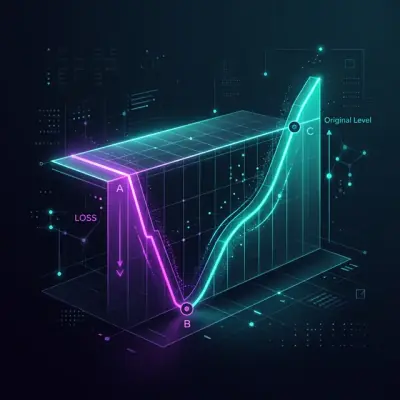 Mar 1, 2026#risk yönetimi
Kayıp-Kâr Asimetrisi: Depozitonuzu Öldüren Matematik
%50 kaybın geri kazanmak için %100 büyüme gerektirdiği, volatilite sürüklenmesinin yatay piyasalarda bile sermayeyi nasıl yok ettiği ve her algo tüccarının risk yönetimi için bilmesi gereken formüller.
- 02
 Jul 23, 2026#slippage
Slippage sabitleri değil slippage eğrileri: canlı ticaretle temas ettiğinde ayakta kalan maliyet modelleri
Sabit bps slippage'ı, büyüklüğe, volatiliteye ve likiditeye bağlı maliyet eğrileriyle değiştirin: karekök yasası, TCA işlemlerinden veya kamu verilerinden eğri uydurma, rejim stres çarpanları ve stratejiniz sıralamasının neden altüst olduğu.
- 03
 Mar 9, 2026#algo trading
Fonlama Oranları Kaldıracınızı Öldürür: Neden PnL×50x Bir Kurgu
Binance/Bybit'teki fonlama oranları, güzel yüksek kaldıraçlı backtest sonuçlarını nasıl garantili kayba dönüştürür. Formüller, gerçek stratejilerin yeniden hesaplanması ve fonlamanın kâra zarar vermediği maksimum kaldıraç seviyesi.
- 04
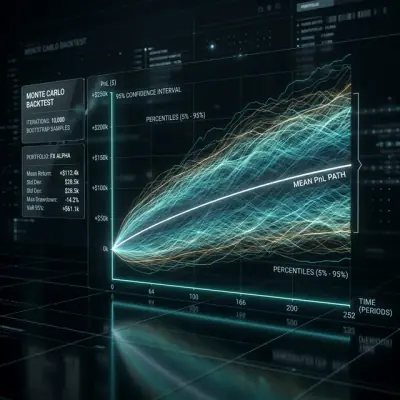 Mar 6, 2026#algotrading
Monte Carlo Bootstrap: Bir Backtestin Güven Aralıklarını 10 Satır Kodla Nasıl Elde Edersiniz
Bir backtestden elde edilen tek nokta tahminin neden tehlikeli bir yanılsama olduğu. Monte Carlo bootstrap'in 2 saniyelik hesaplamayla PnL ve MaxDD için %95 güven aralığı nasıl sağladığı ve bunun bir stratejiyi üretime almadan önce neden zorunlu bir adım olduğu.
- 05
 Jun 23, 2026#risk yönetimi
Stratejiler için Kelly kriteri: pozisyon büyüklüğünü nasıl seçmeli ve sermayeyi nasıl dağıtmalı
Pozitif beklenen değere sahip bir strateji, bahis büyüklüğünde hata yapılırsa hesabı tüketebilir. Kelly kriterini formülün türetilmesinden strateji portföyüne kadar ele alıyoruz: full Kelly neden tehlikelidir, kesirli Kelly volatilitenin yarısıyla nasıl büyümenin %75'ini verir ve Kelly oranının getiri ile riski nasıl değiştirdiğini görebileceğiniz etkileşimli bir hesaplayıcı.