Language
← All Collections
🛡️5 parts
Risk & Position Sizing
Build position sizes from drawdown math, realistic trading costs, and uncertainty in backtest results before applying Kelly.
- 01
 Mar 1, 2026#风险管理
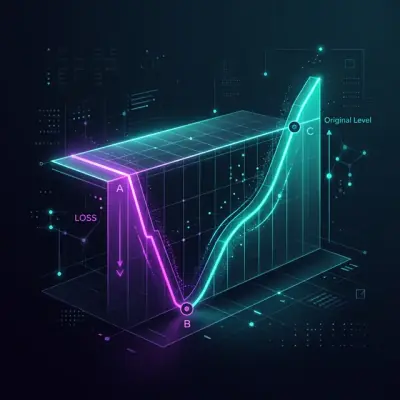
亏损与盈利的不对称性:正在摧毁你账户的数学原理
为什么亏损50%需要盈利100%才能恢复,波动率拖累如何在横盘市场中摧毁资本,以及每位算法交易者必须掌握的风险管理公式。
- 02
 Jul 23, 2026#滑点
滑点曲线,而非滑点常数:经得起实盘检验的成本模型
用依赖于规模、波动率和流动性的成本曲线取代恒定的 bps 滑点:平方根定律、从 TCA 成交或公开数据拟合曲线、市场状态压力乘数,以及为什么你的策略排行榜会重新洗牌。
- 03
 Mar 9, 2026#算法交易
资金费率扼杀你的杠杆:为什么 PnL×50x 是虚构的
Binance/Bybit 上的资金费率如何将高杠杆下漂亮的回测结果变成确定的亏损。公式、真实策略的重新计算,以及资金费率不吞噬利润的最大杠杆倍数。
- 04
 Mar 6, 2026#算法交易
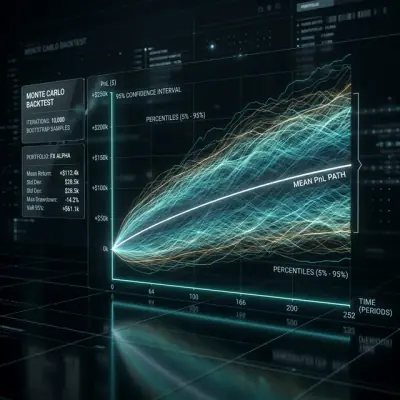
蒙特卡洛自助法:如何用10行代码获取回测的置信区间
为什么回测的单点估计是一种危险的幻觉。蒙特卡洛自助法如何在2秒内计算出PnL和MaxDD的95%置信区间,以及为什么这是策略上线前的必要步骤。
- 05
 Jun 23, 2026#风险管理
策略的凯利公式:如何确定仓位大小并分配资本
正期望策略也可能因为下注规模失误而爆仓。我们从公式推导一路讲到策略组合,剖析凯利公式:为什么 full Kelly 很危险,分数凯利如何用一半的波动率换来 75% 的增长,以及一个交互式计算器,让你直观看到凯利比例如何改变收益与风险。