Risk & Position Sizing
Build position sizes from drawdown math, realistic trading costs, and uncertainty in backtest results before applying Kelly.
- 01
 Mar 1, 2026#บริหารความเสี่ยง
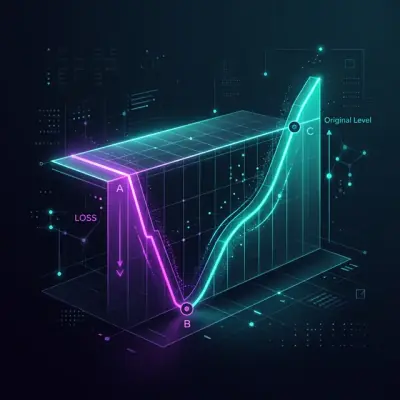
ความไม่สมมาตรของการขาดทุนและกำไร: คณิตศาสตร์ที่ทำลายเงินฝากของคุณ
ทำไมการขาดทุน 50% จึงต้องการผลตอบแทน 100% เพื่อกู้คืน, volatility drag ทำลายทุนอย่างไรแม้ในตลาดทรงตัว, และสูตรใดที่นักเทรดอัลโกทุกคนต้องรู้เพื่อสร้างระบบบริหารความเสี่ยง
- 02
 Jul 23, 2026#slippage
เส้นโค้ง slippage ไม่ใช่ค่าคงที่ slippage: โมเดลต้นทุนที่รอดจากการเทรดจริง
แทนที่ slippage แบบ bps คงที่ด้วยเส้นโค้งต้นทุนที่ขึ้นกับขนาดออเดอร์ ความผันผวน และสภาพคล่อง: square-root law, การฟิตเส้นโค้งจากข้อมูล fills ของ TCA หรือข้อมูลสาธารณะ, ตัวคูณความเครียดตามช่วงตลาด (regime) และเหตุผลที่ leaderboard กลยุทธ์ของคุณจะสลับตำแหน่งกันใหม่
- 03
 Mar 9, 2026#algo trading
Funding Rate ทำลาย Leverage ของคุณ: ทำไม PnL×50x ถึงเป็นแค่ภาพลวงตา
Funding rate บน Binance/Bybit เปลี่ยนผลลัพธ์ backtest leverage สูงที่สวยงามให้กลายเป็นขาดทุนแน่นอนได้อย่างไร สูตรคำนวณ การคำนวณใหม่ของกลยุทธ์จริง และ leverage สูงสุดที่ funding ไม่กัดกินกำไร
- 04
 Mar 6, 2026#algotrading
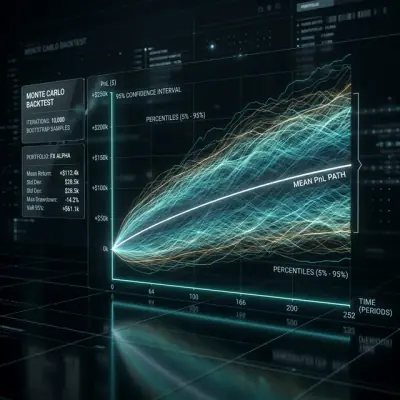
Monte Carlo Bootstrap: วิธีรับช่วงความเชื่อมั่นสำหรับ Backtest ใน 10 บรรทัดของโค้ด
เหตุใดการประมาณค่าจุดเดียวจาก backtest จึงเป็นภาพลวงตาที่อันตราย Monte Carlo bootstrap ใช้เวลาคำนวณ 2 วินาที ให้ช่วงความเชื่อมั่น 95% สำหรับ PnL และ MaxDD และเหตุใดขั้นตอนนี้จึงเป็นสิ่งบังคับก่อนนำกลยุทธ์ไปใช้งานจริง
- 05
 Jun 23, 2026#การบริหารความเสี่ยง
เกณฑ์เคลลี (Kelly criterion) สำหรับกลยุทธ์: เลือกขนาดโพซิชันและจัดสรรเงินทุนอย่างไร
กลยุทธ์ที่มีค่าคาดหวังเป็นบวกก็ยังทำให้พอร์ตล้มละลายได้หากเลือกขนาดเดิมพันผิด เราเจาะลึกเกณฑ์เคลลีตั้งแต่การหาสูตรไปจนถึงพอร์ตของกลยุทธ์: ทำไม full Kelly จึงอันตราย ทำไม Kelly แบบเศษส่วนให้การเติบโต 75% ที่ความผันผวนเพียงครึ่งเดียว และเครื่องคิดเลขแบบโต้ตอบที่เห็นได้ชัดว่าสัดส่วนเคลลีเปลี่ยนผลตอบแทนและความเสี่ยงอย่างไร